Блог_
Немеренко Думитру · Лицензированный адвокат · Обновлено: 25 октября 2026 · 8 мин чтения
Если организация небанковского кредитования превысила законные лимиты стоимости, кредит становится бесплатным: вы возвращаете только полученную сумму, без процентов, комиссий и пеней. Всё, что вы уже заплатили сверх этой суммы, можно требовать обратно.
Результат зависит от порядка шагов. Кредитор может сам отказаться от сумм сверх лимита и закрыть вопрос, но уже не может этого сделать после того, как надзорный орган начал проверку или получил вашу петицию. Поэтому петиция подаётся до любого разговора с кредитором, а не после. Правило закреплено в ст. 15¹ Закона № 202/2013 о договорах потребительского кредита.
Кредит становится бесплатным: кредитор теряет право на всё, что превышает основную сумму. Статья 15¹ ч. (4) Закона № 202/2013 оставляет ему право требовать только возврата первоначально выданной по договору суммы, то есть ровно столько, сколько он вам дал.
Это не символическая санкция, и она не зависит от того, насколько сильно превышен лимит. Само превышение влечёт последствие, а разница между «пересчитанными процентами» и «только выданной суммой» на небольшом кредите с накопленными пенями составляет несколько размеров самого займа.
Все платежи, предусмотренные договором, кроме основной суммы. Статья 15¹ ч. (5) предусматривает, что суд или надзорный орган может обязать кредитора вернуть уплаченные платежи, за исключением выданной суммы.
Практически это означает уже уплаченные проценты, комиссии, платы за обслуживание и пени. Если вы за всё время отдали больше, чем получили, именно эта разница и подлежит возврату.
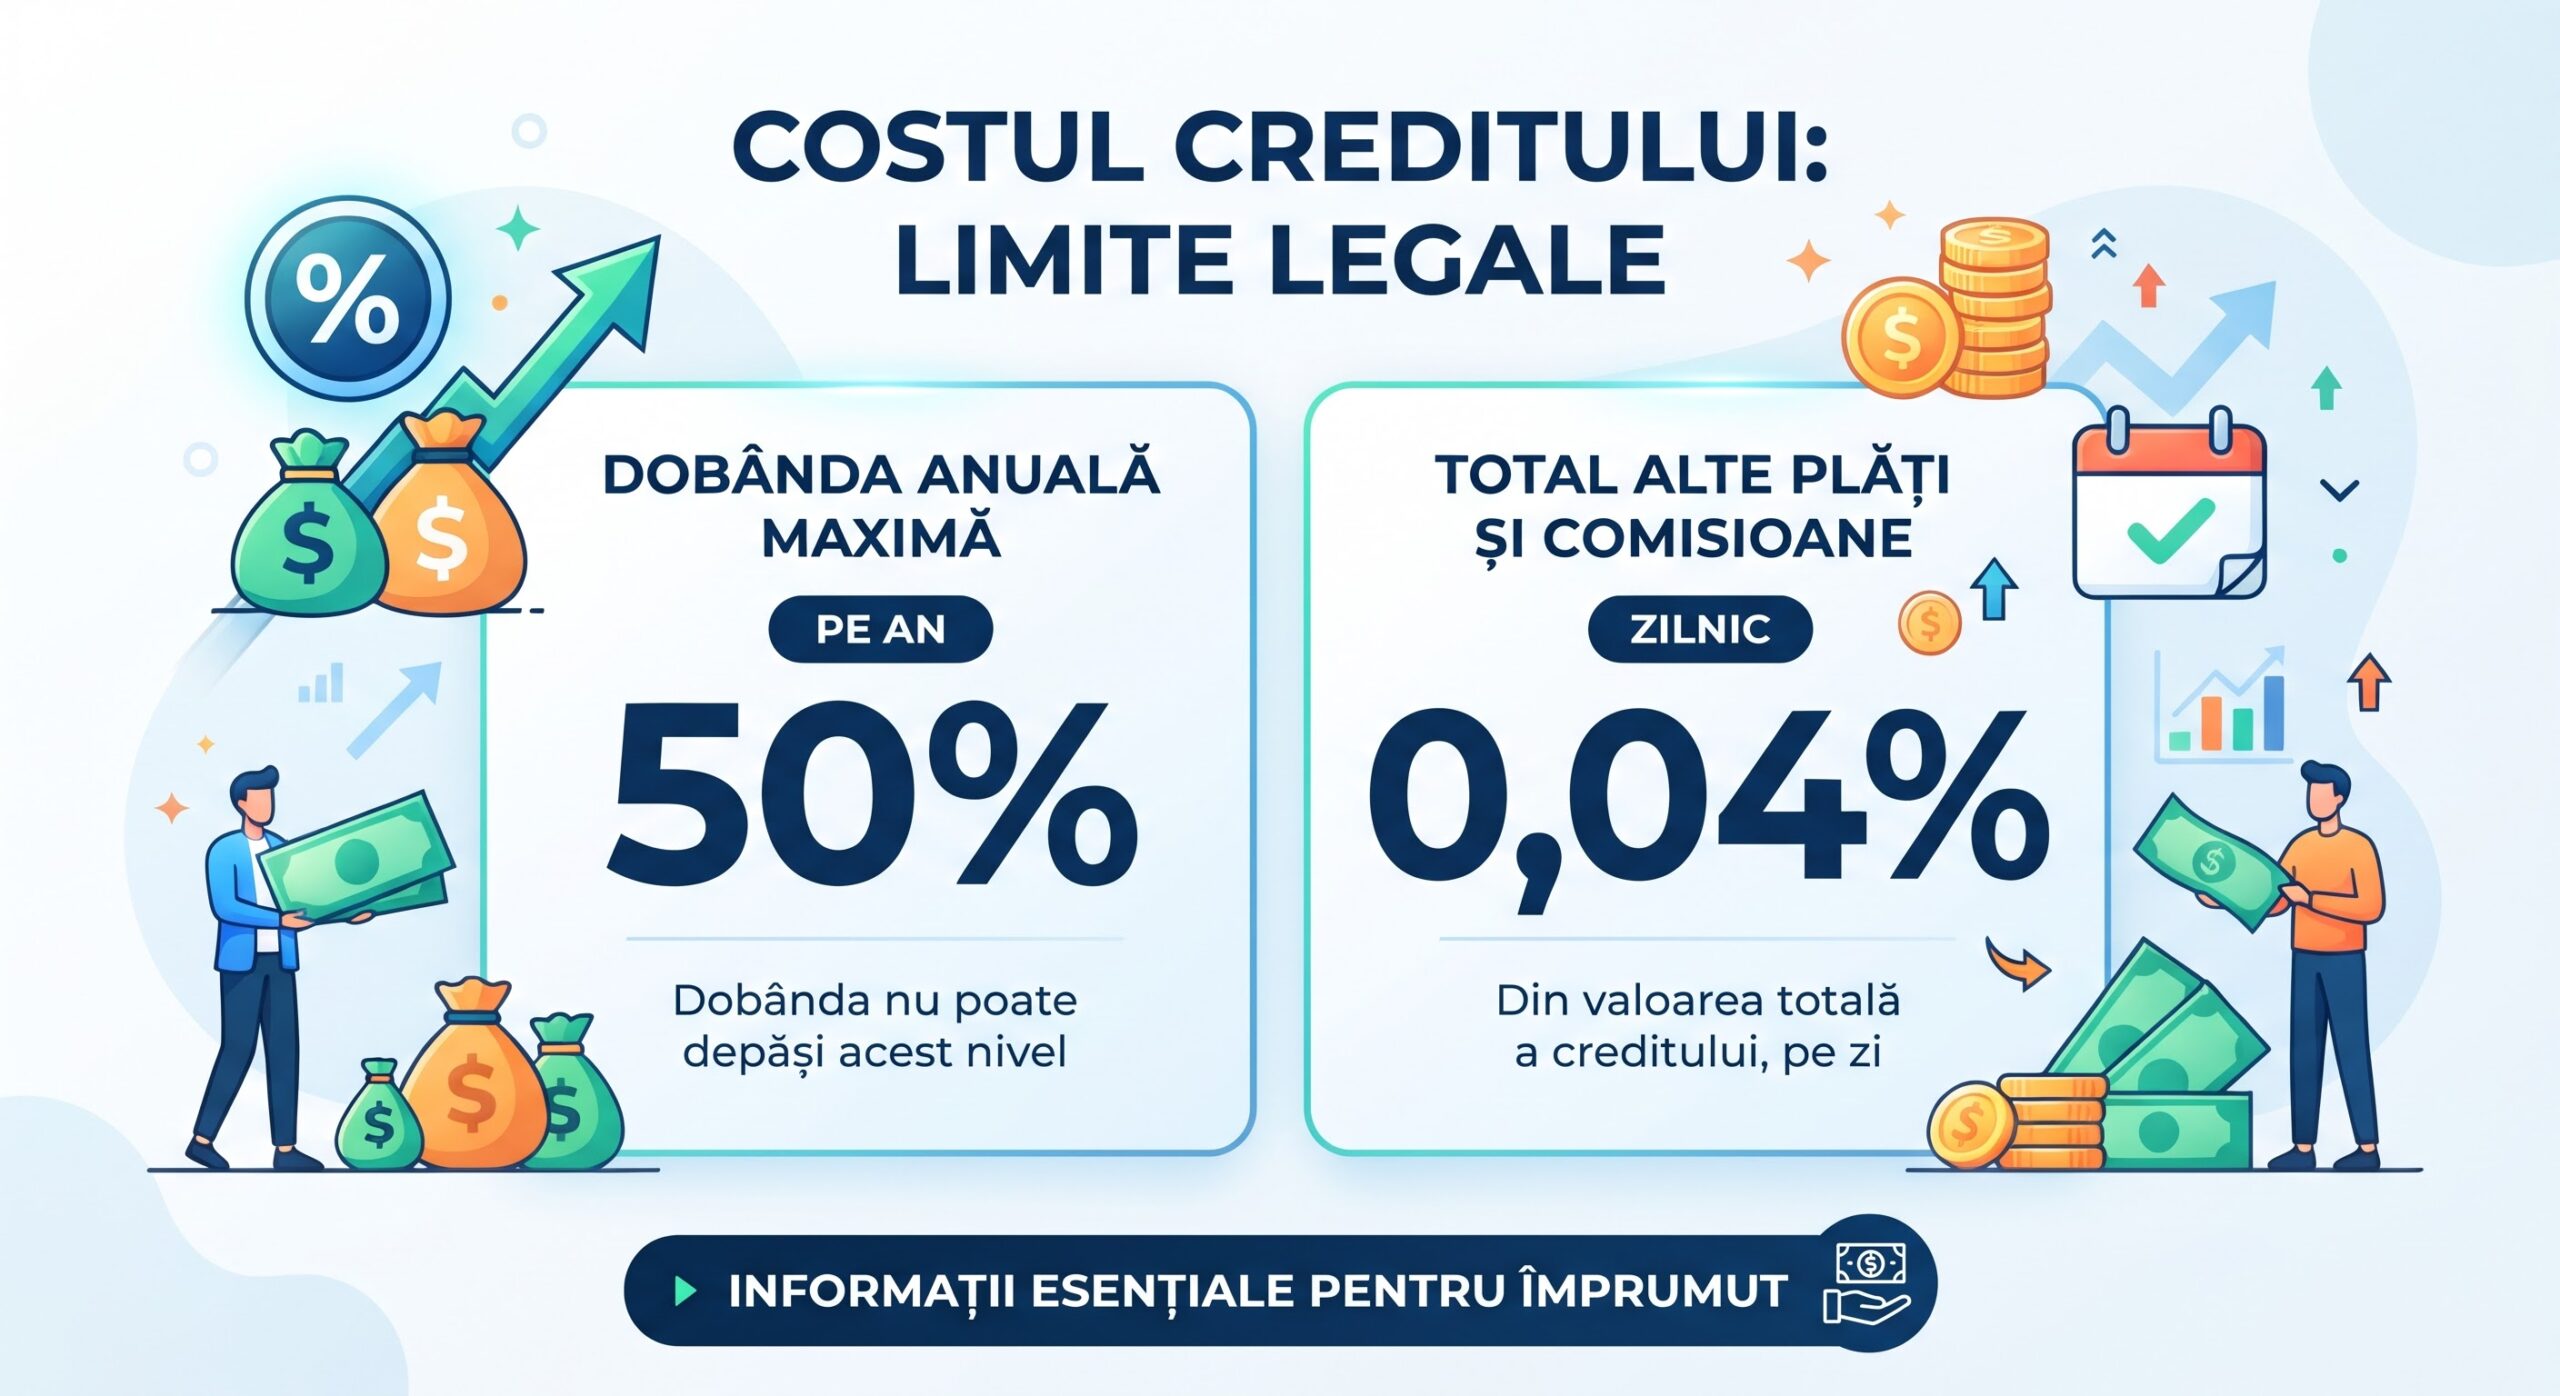
Три, и все в ст. 15¹ ч. (1): годовая процентная ставка не может превышать 50%, остальные платежи не могут превышать 0,04% в день кредита от общей суммы, а общая стоимость кредита не может превышать выданную сумму — этот последний предел для кредита, не обеспеченного жилой недвижимостью.
Третий лимит наименее известен и проще всего проверяется самостоятельно. Сложите всё, что вы заплатили сверх полученной суммы: если это превышает фактически выданные деньги, лимит превышен.
Нет. Лимиты стоимости касаются кредитов, выданных организациями небанковского кредитования, а не банковского кредита. К кредиту в банке этот предел в таком виде не применяется, и стоимость остаётся ограниченной договором и остальными правилами закона.
Отсюда и частая путаница: цифра 50% ходит как будто это общий предел для любого потребительского кредита. Когда вы сравниваете банковское предложение с предложением небанковского кредитора, сначала проверьте, какой режим применяется, — от него зависит, что вы можете оспорить.
| Что | Предел или последствие | Где написано |
|---|---|---|
| Годовая процентная ставка, кредиты ОНК | не выше 50% | ст. 15¹ ч. (1) |
| Остальные платежи, в совокупности | не выше 0,04% в день от общей суммы | ст. 15¹ ч. (1) |
| Общая стоимость кредита без залога жилья | не может превышать выданную сумму | ст. 15¹ ч. (1) |
| Если лимиты превышены | кредитор вправе требовать только первоначально выданную сумму | ст. 15¹ ч. (4) |
| Возврат уже уплаченных платежей | все, кроме основной суммы | ст. 15¹ ч. (5) |
| Отказ кредитора от сумм сверх лимита | возможен, без дополнительного соглашения | ст. 15¹ ч. (6) |
| Отказ после начала проверки или регистрации вашей петиции | более недоступен | ст. 15¹ ч. (8) |
| Новые акты, увеличивающие обязательства после погашения | 10 рабочих дней | ст. 15¹ ч. (3) |
| Уведомление о повышении процентной ставки | не менее 15 дней до применения | ст. 13 ч. (3) |
| Принудительное взыскание и уступка права требования | только после просрочки свыше 90 дней | ст. 15 ч. (10¹) и (11) |
| Одностороннее изменение договора | ограничено | ст. 15 ч. (1) |
| Преддоговорная информация | обязательна до подписания | ст. 5 и ст. 6 |
| Обязательное содержание договора | перечислено в законе | ст. 10 ч. (3) |
| Репрезентативный пример в рекламе | обязателен | ст. 4 |
| Регистрация претензии кредитором | обязательна | ст. 24 ч. (3) |
Да, но только в определённом временном окне, и именно здесь дело выигрывается или проигрывается. Статья 15¹ ч. (6) позволяет кредитору в любой момент уведомить вас, что он отказывается от сумм, превышающих пределы, без дополнительного соглашения, — а ст. 15¹ ч. (8) лишает его этого права, если надзорный орган уже начал проверку, отреагировал на петицию потребителя или ранее вынес соответствующее решение.
Практический вывод простой. Если вы сначала сообщите кредитору, что заметили превышение, он откажется от излишка, закроет вопрос и возврат уже не будет должен. Если вы сначала подадите петицию в надзорный орган, окно закрывается и остаётся последствие из ч. (4) и (5). Порядок шагов стоит в деньгах больше любого аргумента.
Закон запрещает вводить новые комиссии после подписания и повышать расходы, установленные на момент подписания. Запрещены также комиссия за снятие и взимание платы за перенос срока платежа на срок до 30 дней.
Последнее нарушается чаще всего и проверяется легче всего. Если вы попросили перенести платёж на две недели и с вас взяли плату, она не подлежит уплате.
Кредитор не может сразу прийти с актами, увеличивающими ваши обязательства. Статья 15¹ ч. (3) предусматривает срок 10 рабочих дней после погашения кредита потребителем, в течение которого новые акты, увеличивающие обязательства, не допускаются.
Это та норма, которая важна, когда после закрытия кредита появляется уведомление о «разницах» или «остаточных пенях». Сверьте сначала дату полного погашения с датой акта.
Вы вправе погасить кредит полностью или частично в любое время, и тогда общая стоимость кредита уменьшается. Кредитор может требовать компенсацию только в период, когда процентная ставка фиксированная, и компенсация должна быть разумной и объективно обоснованной.
Лимитов компенсации два: 1% от досрочно возвращённой суммы, если до согласованной даты прекращения договора остаётся более года, и 0,5%, если остаётся год или меньше. При переменной ставке компенсация не взимается.
Переменная ставка складывается из базового референсного индекса и фиксированной маржи, а метод расчёта должен быть указан в договоре. Маржа остаётся неизменной на весь срок договора; меняется только индекс.
Поэтому договор, в котором написано лишь «ставка может быть изменена», без указания индекса и маржи, не позволяет вам ничего проверить. Отсутствие метода расчёта само по себе является основанием для юридического спора.
Нет. Статья 15 часть (1) ограничивает одностороннее изменение, а закон запрещает условия, которые позволяли бы кредитору менять условия договора без дополнительного соглашения, принятого потребителем.
Это значит, что уведомление о повышении — не согласие. Если вы не подписали дополнительное соглашение, применяется прежнее условие.
Не менее чем за 15 дней до того, как изменение начнёт применяться, — ст. 13 ч. (3). Срок существует, чтобы у вас было время отреагировать, а не чтобы вы узнали о росте ставки из выписки по счёту.
Если ставка выросла без уведомления в этот срок, у вас есть конкретный аргумент, а не недовольство. Сверьте дату уведомления с датой, с которой стала применяться новая ставка.
Преддоговорную информацию, необходимую для сравнения предложений, — этого требуют ст. 5 и ст. 6. Среди перечисленных там элементов есть изменения процентной ставки и график платежей, то есть именно то, что нужно, чтобы положить два предложения рядом.
На практике здесь теряется больше всего. Если все бумаги вы получили в день подписания и не имели времени их прочитать, это имеет юридическое значение при оспаривании стоимости.
У вас есть 14 календарных дней, чтобы отказаться от кредитного договора, без обязанности объяснять причину. Срок течёт с даты заключения договора.
Это самое сильное право во всём законе и самое редко используемое, потому что большинство узнаёт о нём после того, как срок истёк. Если вы в первых двух неделях после подписания, это первый вопрос, который нужно задать.
Только после того, как просрочка превысит 90 дней: ст. 15 ч. (10¹) и (11) ставят в зависимость от этого срока и принудительное взыскание, и уступку права требования другому лицу. До этого давление по оплате не может превратиться во взыскание.
Это полезная норма, если вам уже звонят или пришло уведомление от коллекторской фирмы. Первая проверка — сколько дней просрочки фактически было на дату, когда право требования уступили или когда началось взыскание.
Стандартная информация в рекламе должна быть ясной и сопровождаться репрезентативным примером, которого требует ст. 4, и он включает процентную ставку, общую сумму кредита и эффективную годовую процентную ставку. Эффективная ставка — единственная цифра, позволяющая сравнить два предложения.
Когда реклама показывает только месячный платёж или только размер взноса, сравнить нельзя ничего. Требуйте эффективную годовую ставку до любого разговора о стоимости.
Под номером 202 в Республике Молдова существуют два разных закона, и их часто путают. Закон № 202 от 12.07.2013 регулирует договоры потребительского кредита, то есть всё изложенное выше; Закон № 202 от 06.10.2017 о деятельности банков, действующий с 1 января 2018 года, регулирует лицензирование, функционирование и пруденциальный надзор за банками.
Если ваш вопрос касается собственного кредитного договора, процентов или комиссий, нужный вам закон — тот, что от 2013 года. Закон 2017 года обращён к банкам как к учреждениям, и компетентный орган там — Национальный банк Молдовы, а не вы как клиент.
Национальная комиссия по финансовому рынку надзирает за небанковскими кредиторами и применением правил о потребительских кредитах; для банков пруденциальный орган — Национальный банк Молдовы. Информация для потребителей размещена на странице НКФР о кредитовании.
Кредитор обязан по ст. 24 ч. (3) принять и зарегистрировать вашу претензию, и именно регистрация — то доказательство, с которого вы начинаете. НКФР подготовила и проект нового закона о потребительских кредитах, который заменил бы Закон 202/2013, но он не принят, и до тех пор применяются указанные выше правила.
Когда сумма платежей выглядит превышающей полученные деньги, потому что тогда речь уже не о пересчёте, а о возврате. И до того, как вы напишете кредитору, потому что направленное ему уведомление открывает ему окно отказа по ч. (6) и закрывает вам право на возврат.
Простая консультация стоит 500 леев. Сложная консультация с анализом документов стоит 700 леев и включает 5 дней поддержки в чате. График работы — ежедневно, с понедельника по воскресенье, с 08:00 до 19:00; срочные обращения с 19:00 до 08:00 тарифицируются в 700 леев. Оплата картой по ссылке, которую адвокат отправляет в чате. О том, как формируются гонорары по остальным видам дел, написано отдельно — в статье о том, сколько стоит адвокат в Молдове. Что входит в услугу, смотрите на странице юридической консультации, а если у вас уже судебный исполнитель — страницу о принудительном взыскании и долгах.
Откройте чат и пришлите кредитный договор и график погашения. Консультация имеет указанную цену и проходит онлайн, без выезда.
Об авторе
Лицензированный адвокат с 2018 года, более 1800 онлайн-консультаций для клиентов из Молдовы и диаспоры. Подробнее на странице «Об адвокате».