Blog_
Nemerenco Dumitru · Avocat licențiat · Actualizat: 25 octombrie 2026 · 8 min de citit
Te sună un colector și amenință că îți blochează contul sau îți ia din salariu? Nu are dreptul să facă asta. Sechestrul pe cont, reținerile din salariu și ridicarea bunurilor le poate face doar executorul judecătoresc, și numai în baza unei hotărâri sau a altui document executoriu. Colectorii de datorii sunt firme private: pot să sune, să scrie și să propună un grafic, dar nu pot lua nimic.
Primul pas: cere-i în scris cine e creditorul, în baza cărui act a primit datoria și din ce se compune suma. Nu plăti numerar fără chitanță până nu vezi calculul. Regula că executorul judecătoresc e „unica persoană autorizată să efectueze executarea silită” e scrisă în art. 21 alin. (1) din Codul de executare.
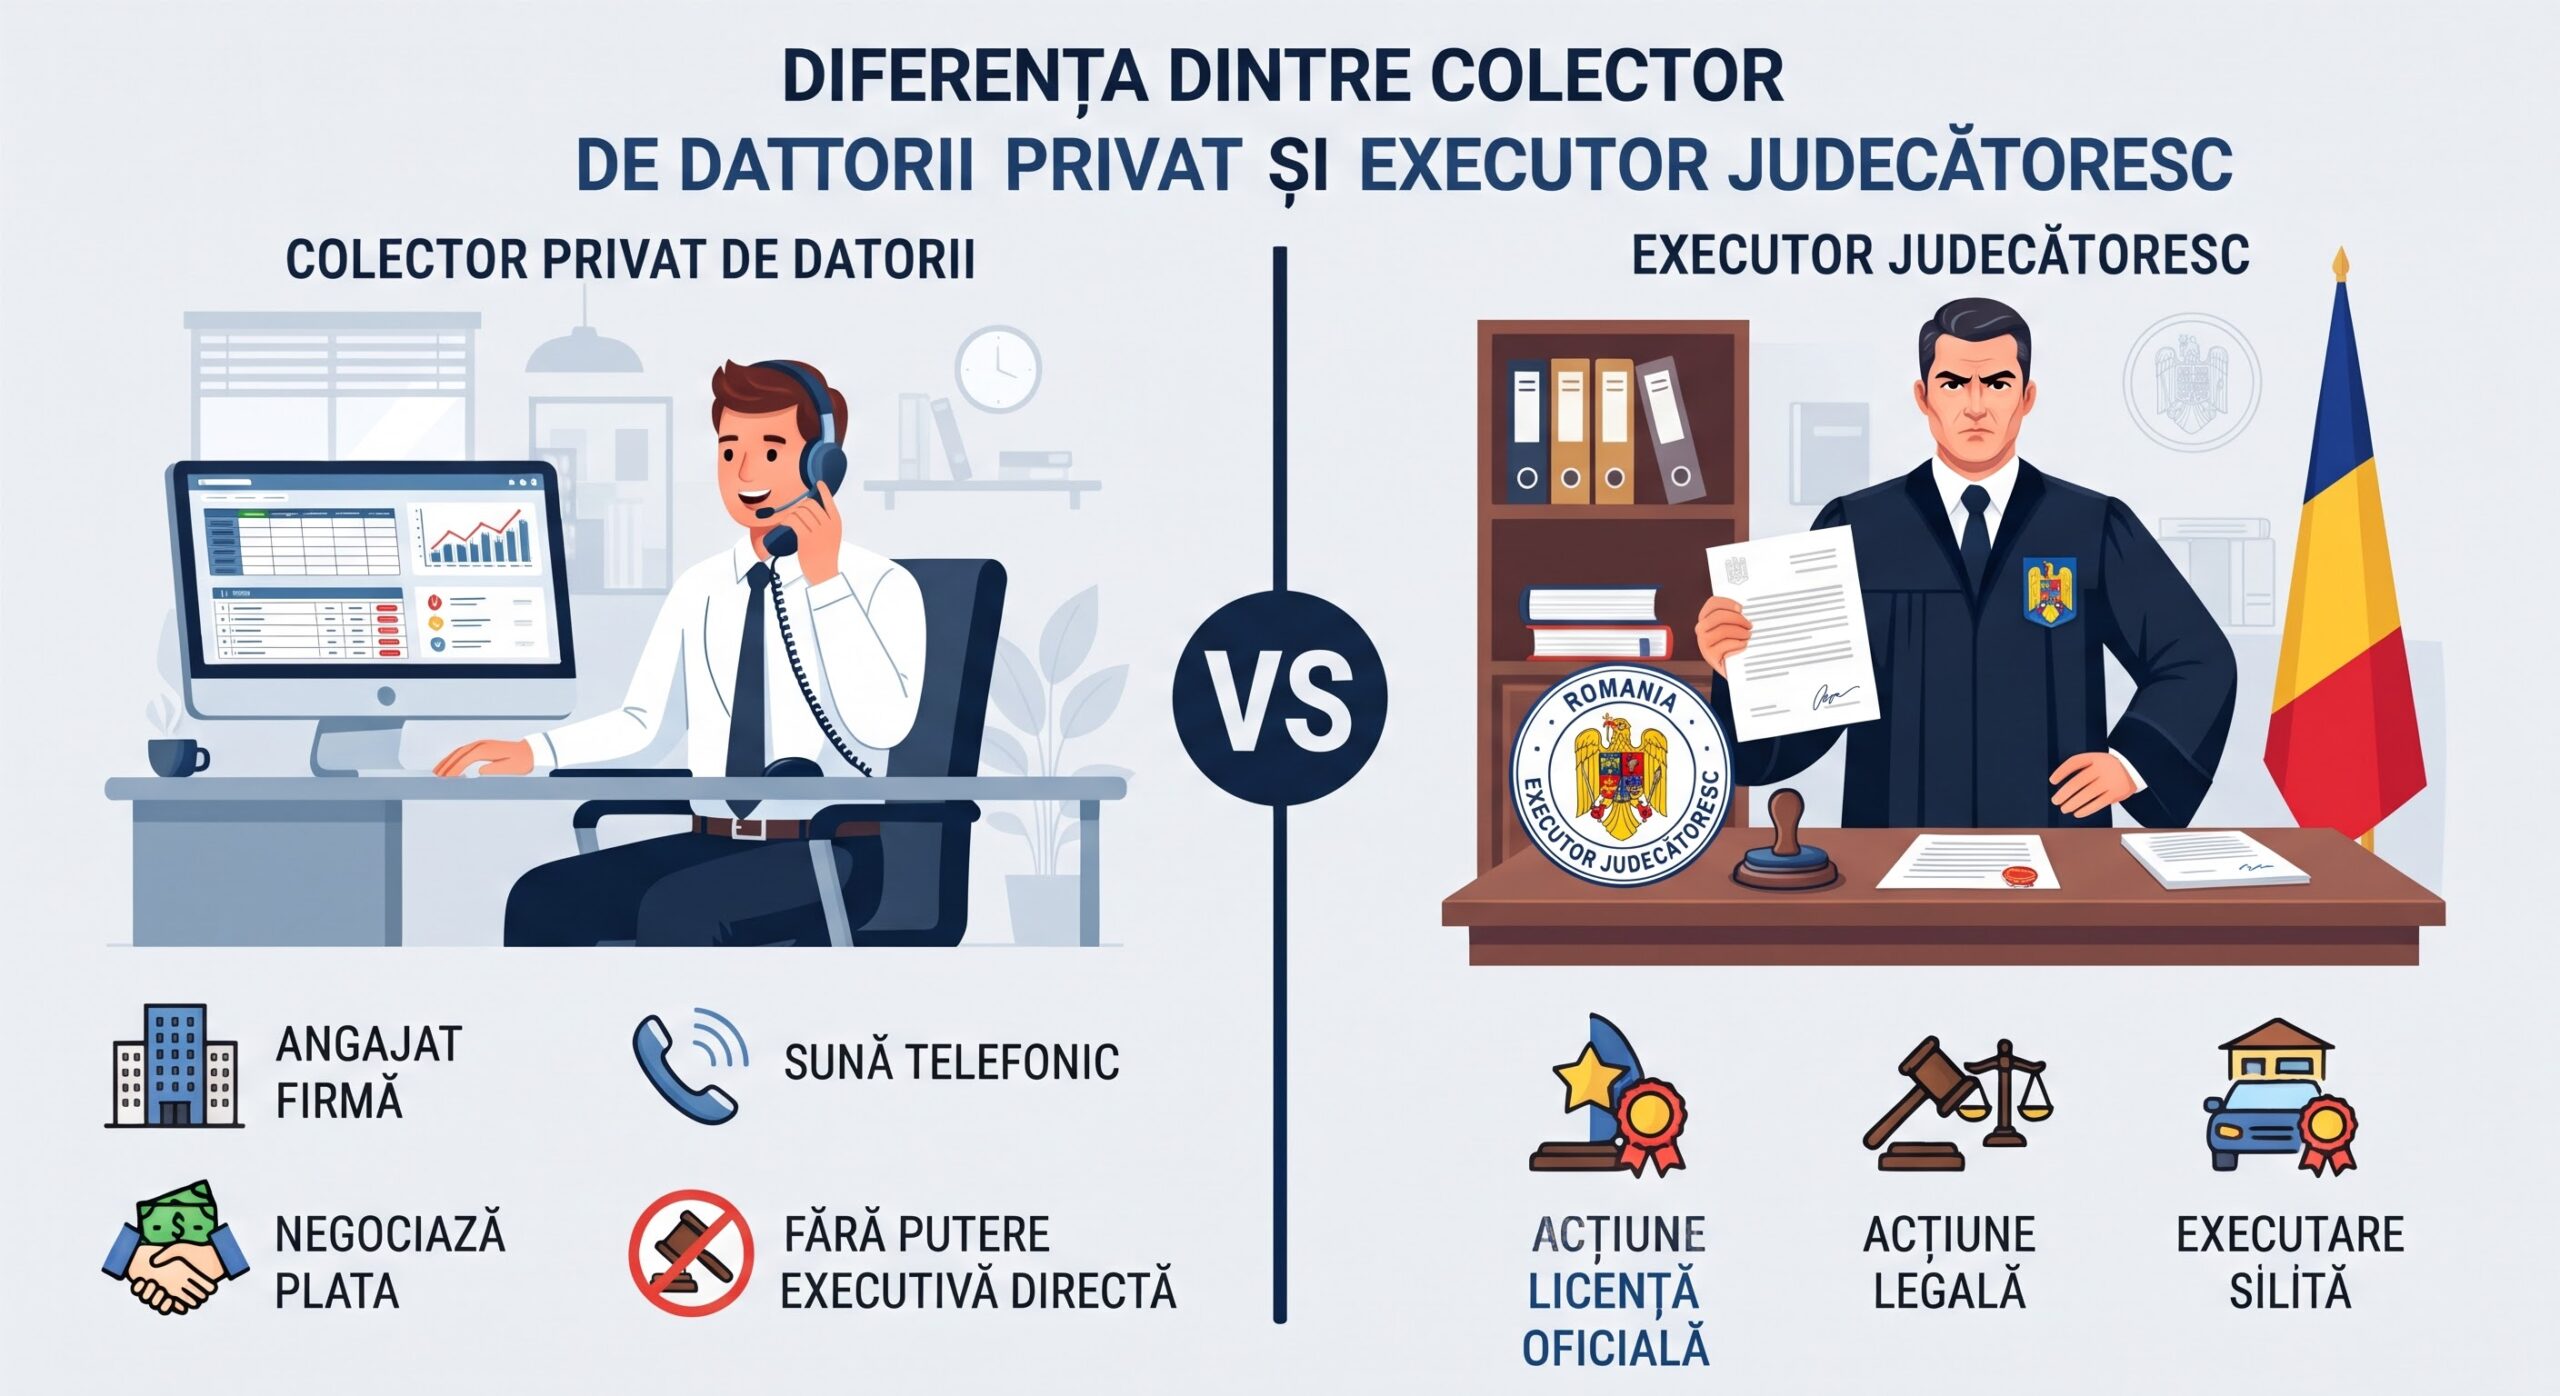
Executorul judecătoresc e o persoană cu atribuții delegate de stat, independentă și supusă numai legii, conform art. 7 alin. (1) din Codul de executare. Colectorul e o societate comercială obișnuită, care fie ți-a cumpărat datoria, fie lucrează la însărcinarea creditorului, și nu are nicio atribuție de autoritate.
De aici decurge tot restul. Executorul aplică măsuri de constrângere, colectorul negociază: sună, scrie, propune un grafic. Aceeași pretenție de bani, în mâinile celor doi, înseamnă consecințe complet diferite.
Nu. Sechestrul și vânzarea bunurilor sunt atribuția executorului, prin art. 22 alin. (1) lit. l), iar urmărirea mijloacelor bănești ale debitorului, atât în numerar cât și din conturile bancare, și a veniturilor lui — salariul, pensia, bursa — prin art. 22 alin. (1) lit. q).
Acela e un set închis de atribuții ale unei anumite persoane învestite, nu o listă de posibilități pentru oricine cere o datorie. Când un colector spune că „blochează contul” sau „reține din salariu”, descrie acțiuni pe care legea nu îl îndreptățește să le facă.
Numai executorul judecătoresc. Art. 21 alin. (1) Cod de executare o formulează ca exclusivitate: el este unica persoană autorizată.
De aceea întrebarea „poate colectorul să vină și să ia” are un singur răspuns, indiferent de mărimea datoriei și de câte luni de restanță sunt. Nu poate, pentru că atribuția nu îi aparține.
Art. 21 alin. (2) răspunde direct: „Efectuarea actelor de executare silită de către alte persoane atrage răspunderea prevăzută de lege”.
Acesta e argumentul principal în discuție. Dacă ți se prezintă un document care seamănă cu unul executoriu, sau dacă cineva se comportă ca și cum ar acționa în numele statului, nu e un stil dur de lucru — sunt acțiuni cu consecințe juridice pentru ei.
Un document executoriu. Art. 10 alin. (3) prevede că executarea se face în baza unui titlu executoriu sau a altui document pe care codul îl consideră executoriu, iar art. 11 enumeră aceste documente: titlurile eliberate de instanță, lit. a), cele arbitrale, lit. e), actele notariale cu formulă executorie, lit. k).
Procedura o pornește creditorul, nu executorul din proprie iniţiativă: art. 15 alin. (1) prevede că „documentul executoriu se prezintă spre executare de către creditor”. Termenul de prezentare e, ca regulă, de trei ani de la data când hotărârea a devenit definitivă, conform art. 16 alin. (1).
| Acțiunea | Colectorul | Executorul judecătoresc | Unde scrie |
|---|---|---|---|
| Executare silită | nu | da, unica persoană autorizată | art. 21 alin. (1) CE |
| Sechestru și vânzarea bunurilor | nu | da | art. 22 alin. (1) lit. l) CE |
| Urmărirea contului și a salariului | nu | da | art. 22 alin. (1) lit. q) CE |
| Să acționeze fără document executoriu | da, fiind negociere | nu | art. 10 alin. (3) CE |
| Să sune, să scrie, să propună un grafic | da | da, în cadrul procedurii | — |
| Să îți cumpere datoria | da | nu | art. 823 alin. (1) CC |
| Să mărească datoria după cesiune | nu | — | art. 823 alin. (2) CC |
| Să răspundă legal pentru acte de executare | da, dacă le-a făcut | — | art. 21 alin. (2) CE |
Fie a cumpărat creanța prin cesiune, fie acționează la însărcinarea creditorului. Cesiunea e reglementată de art. 823 alin. (1) din Codul civil: cesionarul ia locul cedentului din momentul semnării contractului, dacă acesta nu prevede o dată ulterioară.
Forma contractului e stabilită de art. 824: cesiunea se încheie în forma cerută pentru actul în al cărui temei s-a născut creanța cesionată. De aceea primul lucru de întrebat e în baza cărui act anume ți se cere plata și cu ce se dovedește.
Ca regulă nu, și merită spus cinstit: pentru o creanță transmisibilă obișnuită legea nu cere consimțământul debitorului. Excepția e la art. 823 alin. (5), când executarea către altcineva nu i s-ar putea pretinde rezonabil debitorului.
Dar lipsa consimțământului tău nu înseamnă lipsa protecției. Protecția nu stă în consimțământ, ci în următoarele două prevederi.
Nu. Art. 823 alin. (2) e formulat direct: „Cesiunea creanţei nu poate aduce atingere drepturilor debitorului şi nici nu poate face obligaţia acestuia mai oneroasă”.
Asta e prevederea-cheie în discuția cu un colector. Dacă după transferul datoriei au apărut comisioane noi, taxe de administrare a creanței sau dobânzi recalculate, problema nu e de negociere — prevederea le interzice.
Pensia de întreținere și repararea prejudiciului cauzat vieții și sănătății: art. 823 alin. (4) declară aceste creanțe necesionabile, sub sancțiunea nulității absolute.
Nu se pot cesiona nici creanțele a căror executare nu i s-ar putea pretinde rezonabil debitorului față de altcineva decât creditorul inițial, conform art. 823 alin. (5). Dacă ți se pretinde exact o astfel de creanță ca fiind cumpărată, temeiul în sine e atacabil.
Potrivit Legii nr. 202/2013 privind contractele de credit pentru consumatori, doar după ce restanțele depășesc 90 de zile. Art. 15 alin. (10¹) și (11) condiționează de acest termen atât cesiunea creanței, cât și executarea silită.
De aceea prima verificare e pe date, nu pe emoții. Câte zile de restanță existau efectiv la data la care creanța a fost cesionată e un fapt verificabil, și de el depinde temeiul întregii corespondențe care urmează.
Nu. Un act normativ care să reglementeze statutul și activitatea colectorilor de datorii nu există în Moldova, iar Codul de executare nu li se aplică — el reglementează activitatea executorului judecătoresc.
De aici și asimetria folosită în practică: colectorul nu are licență, nu are obligații speciale prin lege, dar nu are nici atribuții. Îl limitează normele generale: Codul civil la cesiune, Legea 202/2013 la creditul de consum și legislația privind protecția datelor cu caracter personal.
Deseori nu, și asta e o problemă în sine. O bună parte din ce circulă online descrie legea altei țări fără să o spună: rezultatele în limba rusă pentru „коллекторы” sunt aproape integral site-uri din Federația Rusă, care enumeră protecții din legea rusă — că nu pot fi deranjate femeile insărcinate, persoanele internate, femeile cu copii sub un an și jumătate, persoanele cu dizabilități.
În Moldova nu există asemenea norme. Cine se sprijină pe ele în discuția cu un colector moldovenesc invocă o regulă care aici nu există, și își slăbește poziția în loc să o întărească.
Cu propriul lor cod de conduită. Fiindcă lege nu există, industria a adoptat un document propriu, iar el e concret: apeluri în zilele lucrătoare între 7:00 și 21:00, frecvența contactelor nu poate lua forma unei hărțuiri, terții nu pot fi informați despre datorie fără consimțământul tău, corespondența se trimite în plic închis, fără însemne care dezvăluie datoria.
Sunt interzise expres și: forța sau gesturile de amenințare, tonul ofensator, intimidarea, dezvăluirea datelor despre datorie membrilor minori ai familiei, documentele care creează aparența unei instanțe sau a unui organ de stat, afirmațiile false despre consecințele neplății, inclusiv arestul sau reținerea, sugestia că ești infractor și primirea de bani fără chitanță. Reclamația se examinează în 30 de zile lucrătoare.
Ceri în scris temeiul: cine e creditorul, în baza cărui act a trecut creanța, care e suma și din ce se compune. Nu plătești numerar fără chitanță și nu recunoști suma până nu vezi calculul, pentru că plata făcută unei persoane care nu are dreptul să o primească poate să nu stingă datoria.
Consultația simplă costă 500 de lei. Consultația complexă, cu analiza documentelor, costă 700 de lei și include 5 zile de suport pe chat. Programul este zilnic, luni–duminică, între 08:00 și 19:00; solicitările urgente între 19:00 și 08:00 se tarifează cu 700 de lei. Plata se face prin card, cu link trimis în chat. Despre onorariile pe celelalte tipuri de cauze am scris separat, în articolul despre cât costă un avocat în Moldova. Dacă ai deja un executor pe cap, vezi pagina despre executare silită și datorii și articolul despre ce poate și ce nu poate executorul judecătoresc.
Deschide chatul și trimite corespondența sau documentul primit, ca să vedem cine îți cere banii și în baza cărui temei. Consultația are preț afișat și se desfășoară online, fără deplasare.
Despre autor
Avocat licențiat din 2018, cu peste 1800 de consultanțe oferite online clienților din Moldova și din diaspora. Mai multe pe pagina Despre avocat.