Блог_
Немеренко Думитру · Лицензированный адвокат · Обновлено: 25 октября 2026 · 8 мин чтения
Звонит коллектор и грозит заблокировать счёт или удержать из зарплаты? Права на это у него нет. Арест счёта, удержания из зарплаты и изъятие имущества может проводить только судебный исполнитель — и только на основании решения суда или другого исполнительного документа. Коллекторы в Молдове — частные компании: они могут звонить, писать и предлагать график, но ничего не могут забрать.
Первый шаг: запросите письменно, кто кредитор, на каком основании долг перешёл к коллектору и из чего состоит сумма. Не платите наличными без квитанции, пока не увидели расчёт. То, что судебный исполнитель — «единственное лицо, уполномоченное проводить принудительное взыскание», прямо сказано в ст. 21 ч. (1) Исполнительного кодекса.
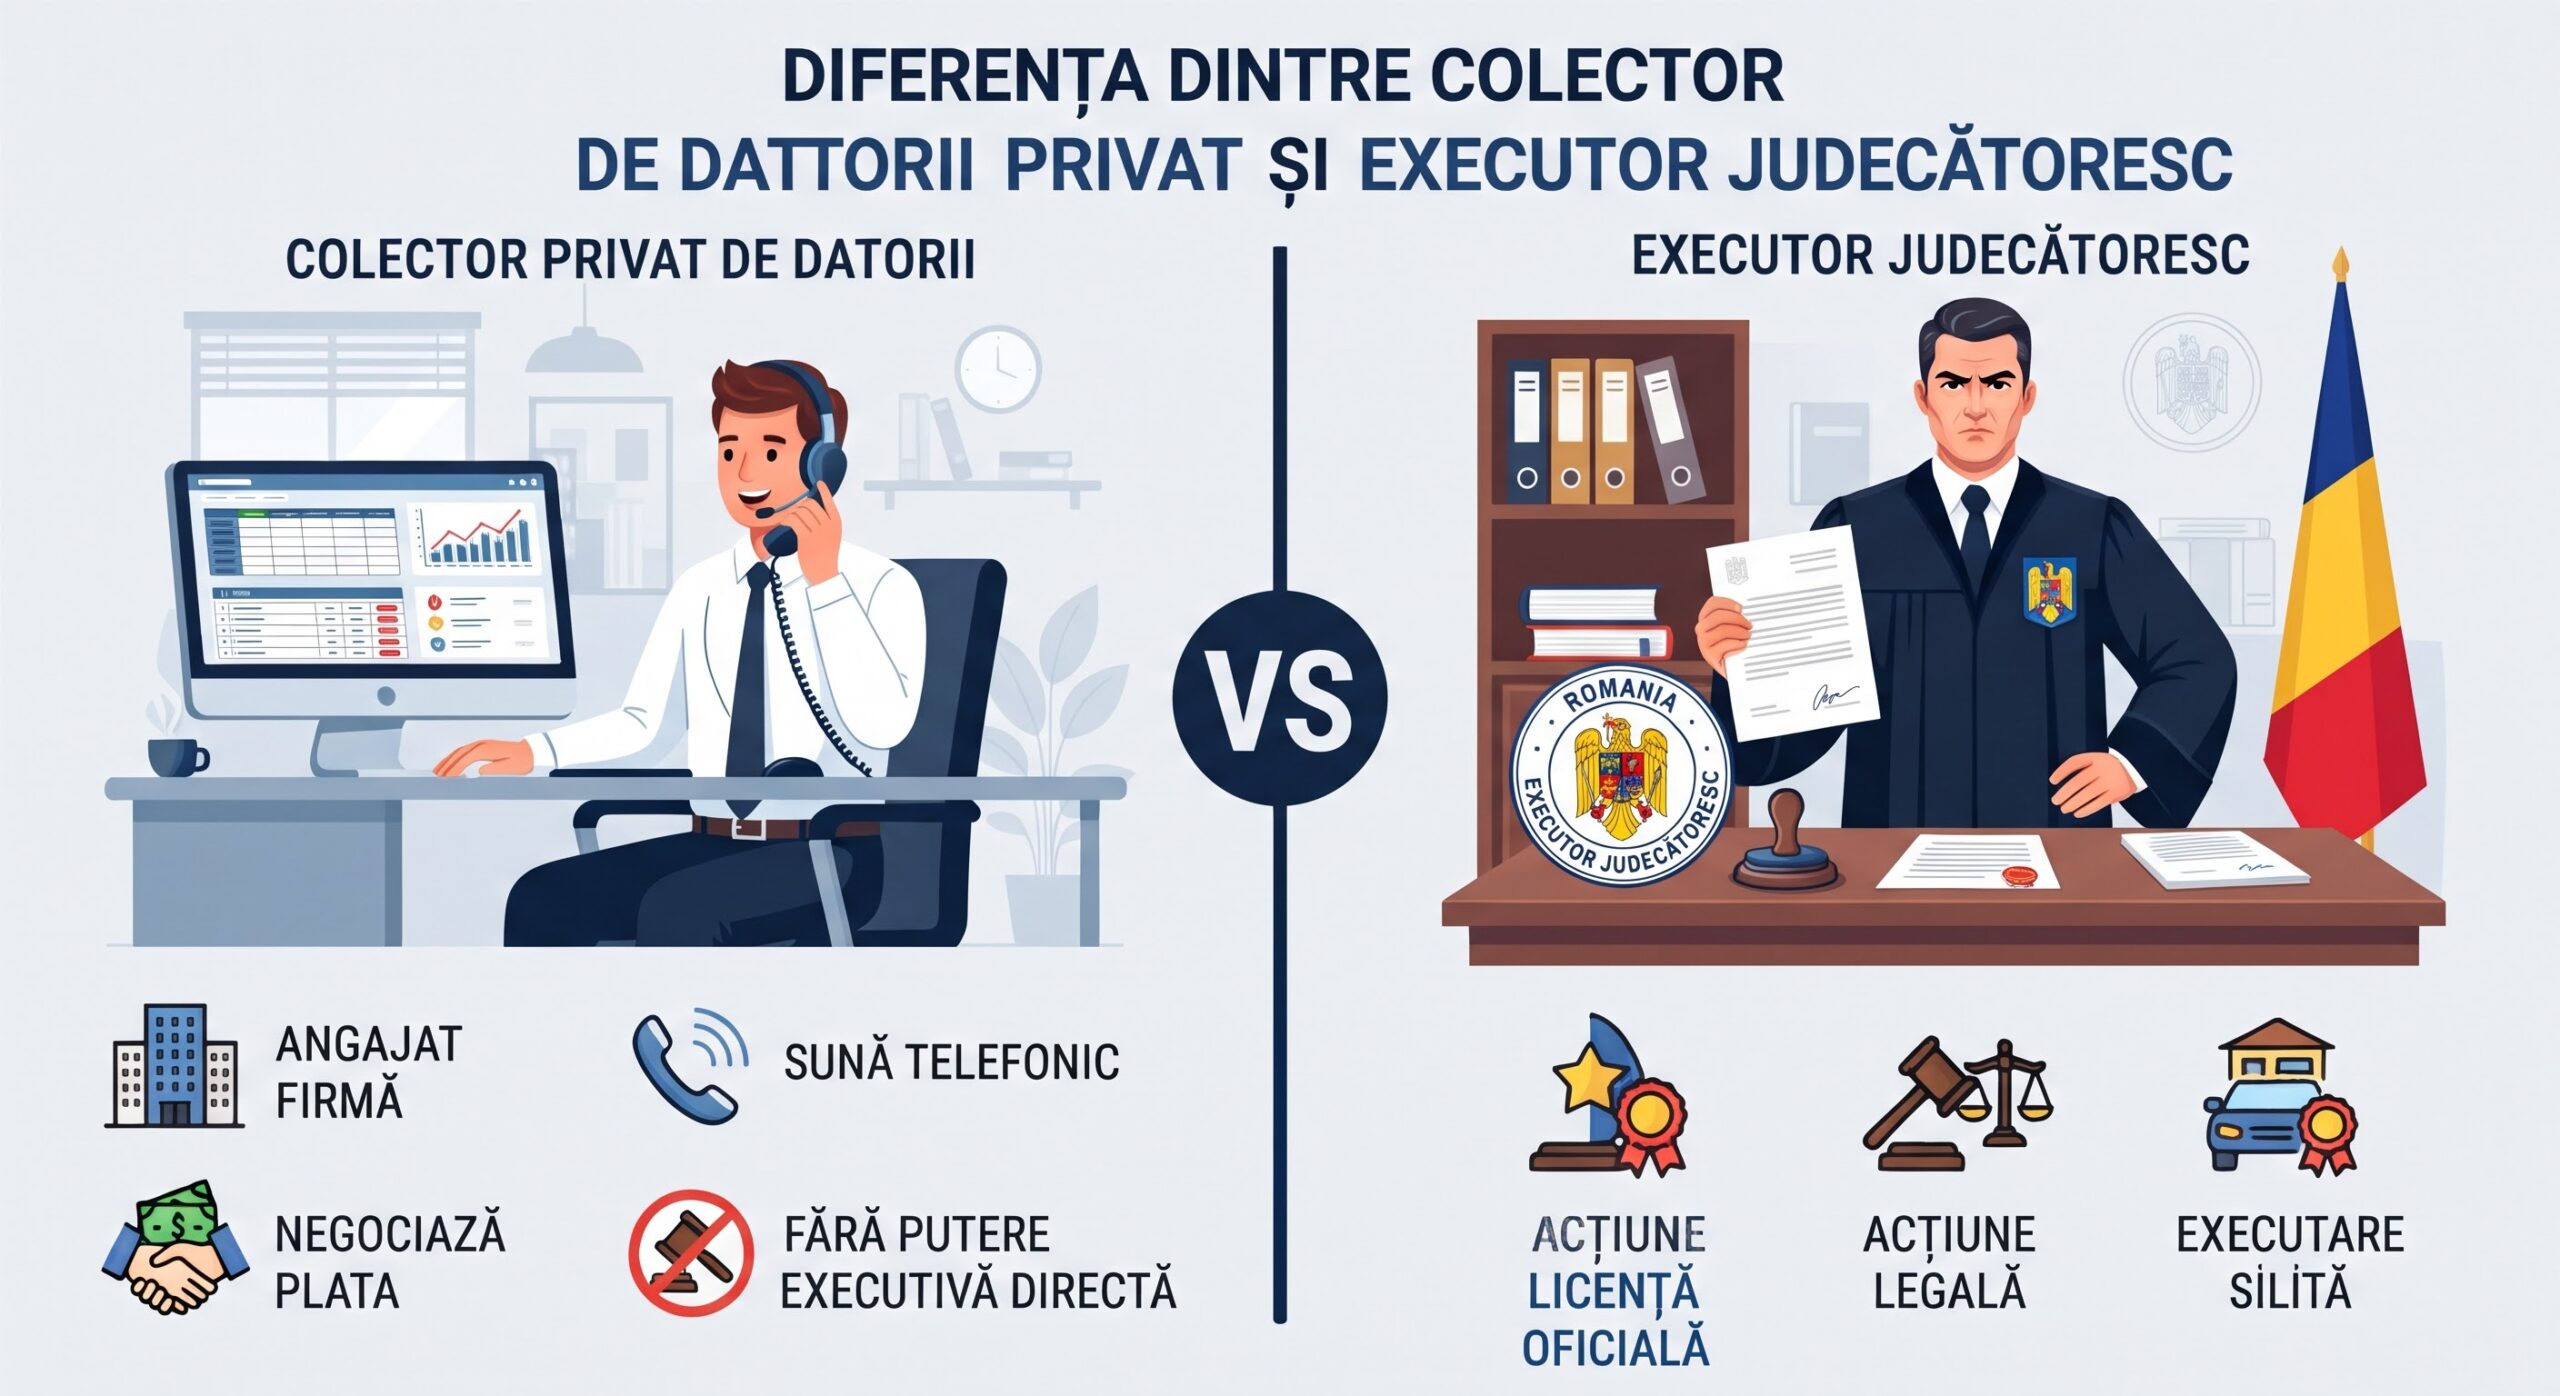
Судебный исполнитель — лицо с делегированными государством полномочиями, независимое и подчинённое только закону (ст. 7 ч. (1) Исполнительного кодекса). Коллектор — обычная коммерческая компания, которая либо выкупила ваш долг, либо работает по поручению кредитора, и никаких властных полномочий у неё нет.
Из этого вытекает всё остальное. Исполнитель применяет меры принуждения, а коллектор ведёт переговоры: звонит, пишет, предлагает график. Одно и то же требование о деньгах в руках этих двух лиц означает совершенно разные последствия.
Нет. Арест и продажа имущества — полномочие исполнителя по ст. 22 ч. (1) п. l), а обращение взыскания на денежные средства должника, как наличные, так и на банковских счетах, и на его доходы — зарплату, пенсию, стипендию — по ст. 22 ч. (1) п. q).
Это закрытый перечень полномочий конкретного должностного лица, а не список возможностей любого, кто требует долг. Если коллектор заявляет, что «заблокирует счёт» или «снимет с зарплаты», он описывает действия, которые по закону совершать не вправе.
Только судебный исполнитель. Статья 21 ч. (1) Исполнительного кодекса формулирует это как исключительность: он единственное уполномоченное лицо.
Поэтому вопрос «может ли коллектор прийти и забрать» имеет один ответ независимо от суммы долга и от того, сколько месяцев просрочки. Не может, потому что это полномочие принадлежит не ему.
Статья 21 ч. (2) отвечает прямо: «Efectuarea actelor de executare silită de către alte persoane atrage răspunderea prevăzută de lege» — совершение актов принудительного исполнения другими лицами влечёт ответственность, предусмотренную законом.
Это и есть ваш главный аргумент в разговоре. Если вам предъявляют документ, похожий на исполнительный, или ведут себя так, будто действуют от имени государства, речь идёт не о жёстком стиле работы, а о действиях с правовыми последствиями для них самих.
Исполнительный документ. По ст. 10 ч. (3) взыскание проводится на основании исполнительного титула или другого документа, который кодекс считает исполнительным, а ст. 11 перечисляет такие документы: титулы, выданные судом (п. a), арбитражные (п. e), нотариальные акты с исполнительной формулой (п. k).
Запускает процедуру кредитор, а не исполнитель по своей инициативе: по ст. 15 ч. (1) «Documentul executoriu se prezintă spre executare de către creditor». Срок на предъявление — по общему правилу три года с момента вступления решения в силу (ст. 16 ч. (1)).
| Действие | Коллектор | Судебный исполнитель | Где написано |
|---|---|---|---|
| Принудительное взыскание | нет | да, единственное уполномоченное лицо | ст. 21 ч. (1) ИК |
| Арест и продажа имущества | нет | да | ст. 22 ч. (1) п. l) ИК |
| Взыскание со счёта и из зарплаты | нет | да | ст. 22 ч. (1) п. q) ИК |
| Действовать без исполнительного документа | да, это переговоры | нет | ст. 10 ч. (3) ИК |
| Звонить, писать, предлагать график | да | да, в рамках процедуры | — |
| Выкупить ваш долг | да | нет | ст. 823 ч. (1) ГК |
| Увеличить сумму долга после уступки | нет | — | ст. 823 ч. (2) ГК |
| Отвечать по закону за акты взыскания | да, если их совершил | — | ст. 21 ч. (2) ИК |
Либо он выкупил требование по уступке права требования, либо действует по поручению кредитора. Уступка урегулирована ст. 823 ч. (1) Гражданского кодекса: цессионарий занимает место цедента с момента подписания договора, если договор не называет более позднюю дату.
Форма такого договора задана ст. 824: уступка заключается в той форме, которая требовалась для акта, из которого возникло уступленное требование. Поэтому первое, что стоит спросить, — на каком именно основании к вам обращаются и чем оно подтверждается.
Как правило нет, и это стоит знать честно: для обычного передаваемого требования закон не требует согласия должника. Исключение — ст. 823 ч. (5), когда исполнение другому лицу нельзя было бы разумно потребовать от должника.
Но отсутствие вашего согласия не означает отсутствия защиты. Защита лежит не в согласии, а в следующих двух нормах.
Нет. Статья 823 ч. (2) сформулирована прямо: «Cesiunea creanţei nu poate aduce atingere drepturilor debitorului şi nici nu poate face obligaţia acestuia mai oneroasă» — уступка не может затронуть права должника и не может сделать его обязательство более обременительным.
Это ключевая норма при разговоре с коллектором. Если после передачи долга появились новые комиссии, плата за обслуживание требования или пересчитанные проценты, вопрос не в договорённости, а в том, что норма это запрещает.
Алименты и возмещение вреда, причинённого жизни и здоровью, — ст. 823 ч. (4) объявляет такие требования неуступаемыми под санкцией абсолютной недействительности.
Неуступаемы также требования, исполнение которых нельзя разумно потребовать в пользу кого-либо, кроме первоначального кредитора (ст. 823 ч. (5)). Если вам предъявляют именно такое требование как выкупленное, основание само по себе уязвимо.
По Закону № 202/2013 о договорах потребительского кредита — только после того, как просрочка превысит 90 дней. Ст. 15 ч. (10¹) и (11) ставят в зависимость от этого срока и уступку права требования, и принудительное взыскание.
Поэтому первая проверка по датам, а не по эмоциям. Сколько дней просрочки фактически было на дату, когда требование уступили, — это проверяемый факт, и от него зависит основание всей дальнейшей переписки.
Нет. Отдельного нормативного акта, который регулировал бы статус и деятельность коллекторов, в Молдове не существует, а Исполнительный кодекс к ним не применяется — он регулирует работу судебного исполнителя.
Отсюда и асимметрия, которой пользуются на практике: лицензии у коллектора нет, специальных обязанностей по закону тоже, но и полномочий — никаких. Ограничивают его общие нормы: Гражданский кодекс об уступке, Закон 202/2013 о потребительском кредите и Закон № 133/2011 о защите персональных данных.
Чаще всего нет, и это отдельная проблема. По запросу «коллекторы» выдача почти целиком состоит из российских сайтов, которые описывают российский закон: например, что коллекторы не вправе беспокоить беременных женщин, людей в больнице, женщин с детьми до 1,5 лет или людей с инвалидностью.
В Молдове таких норм нет. Это положения российского законодательства, и человек, который на них опирается в разговоре с молдавским коллектором, ссылается на правило, которого здесь не существует, — а значит теряет позицию вместо того, чтобы её укрепить.
Их собственным кодексом поведения. Поскольку закона нет, отрасль приняла свой документ, и он конкретен: звонки в рабочие дни с 7:00 до 21:00, частота контактов не должна принимать форму преследования, третьих лиц нельзя информировать о долге без вашего согласия, переписка идёт в закрытом конверте без надписей, раскрывающих долг.
Прямо запрещены также: угрожающие жесты и сила, оскорбительный тон, запугивание, раскрытие сведений о долге несовершеннолетним членам семьи, документы, создающие видимость суда или государственного органа, ложные утверждения о последствиях неуплаты, включая арест или задержание, намёки на то, что вы преступник, и приём денег без квитанции. Жалоба рассматривается в 30 рабочих дней.
Запросить письменно основание: кто кредитор, на каком основании требование перешло, какая сумма и из чего она состоит. Не платить наличными без квитанции и не признавать сумму, пока не увидели расчёт, — потому что оплата лицу без права её получать может не погасить долг.
Простая консультация стоит 500 леев. Сложная консультация с анализом документов стоит 700 леев и включает 5 дней поддержки в чате. График работы — ежедневно, с понедельника по воскресенье, с 08:00 до 19:00; срочные обращения с 19:00 до 08:00 тарифицируются в 700 леев. Оплата картой по ссылке, которую адвокат отправляет в чате. О гонорарах по остальным видам дел написано отдельно — сколько стоит адвокат в Молдове. Если у вас уже есть судебный исполнитель, смотрите страницу о принудительном взыскании и долгах и статью о том, что может и чего не может судебный исполнитель.
Откройте чат и пришлите переписку или полученный документ, чтобы понять, кто требует деньги и на каком основании. Консультация имеет указанную цену и проходит онлайн, без выезда.
Об авторе
Лицензированный адвокат с 2018 года, более 1800 онлайн-консультаций для клиентов из Молдовы и диаспоры. Подробнее на странице «Об адвокате».