Blog_
Nemerenco Dumitru · Avocat licențiat · Actualizat: 25 octombrie 2026 · 8 min de citit
Dacă o organizație de creditare nebancară a depășit plafoanele legale de cost, creditul devine gratuit: restitui doar suma primită, fără dobândă, fără comisioane și fără penalități. Ce ai plătit deja peste această sumă poți cere înapoi.
Ordinea pașilor decide rezultatul. Creditorul poate renunța singur la sumele peste plafon și închide problema, dar nu mai poate face asta după ce autoritatea de supraveghere a pornit un control sau a primit petiția ta. De aceea petiția se depune înainte de orice discuție cu creditorul, nu după. Regula e în art. 15¹ din Legea nr. 202/2013 privind contractele de credit pentru consumatori.
Creditul devine gratuit: creditorul pierde dreptul la tot ce depășește principalul. Art. 15¹ alin. (4) din Legea nr. 202/2013 îi lasă dreptul de a solicita doar restituirea sumei inițiale debursate conform contractului, adică exact cât ți-a dat.
Nu e o sancțiune simbolică și nu depinde de cât de mult s-a depășit plafonul. Depășirea atrage consecința, iar diferența dintre „dobândă recalculată” și „doar suma debursată” e, pe un credit mic cu penalități acumulate, de câteva ori suma împrumutată.
Toate plățile prevăzute în contract, în afară de principal. Art. 15¹ alin. (5) prevede că instanța de judecată sau autoritatea de supraveghere poate obliga creditorul să restituie plățile achitate, cu excepția sumei debursate.
Practic, asta înseamnă dobânda deja plătită, comisioanele, taxele de administrare și penalitățile. Dacă ai achitat în timp mai mult decât ai primit, diferența e exact ce se cere restituit.
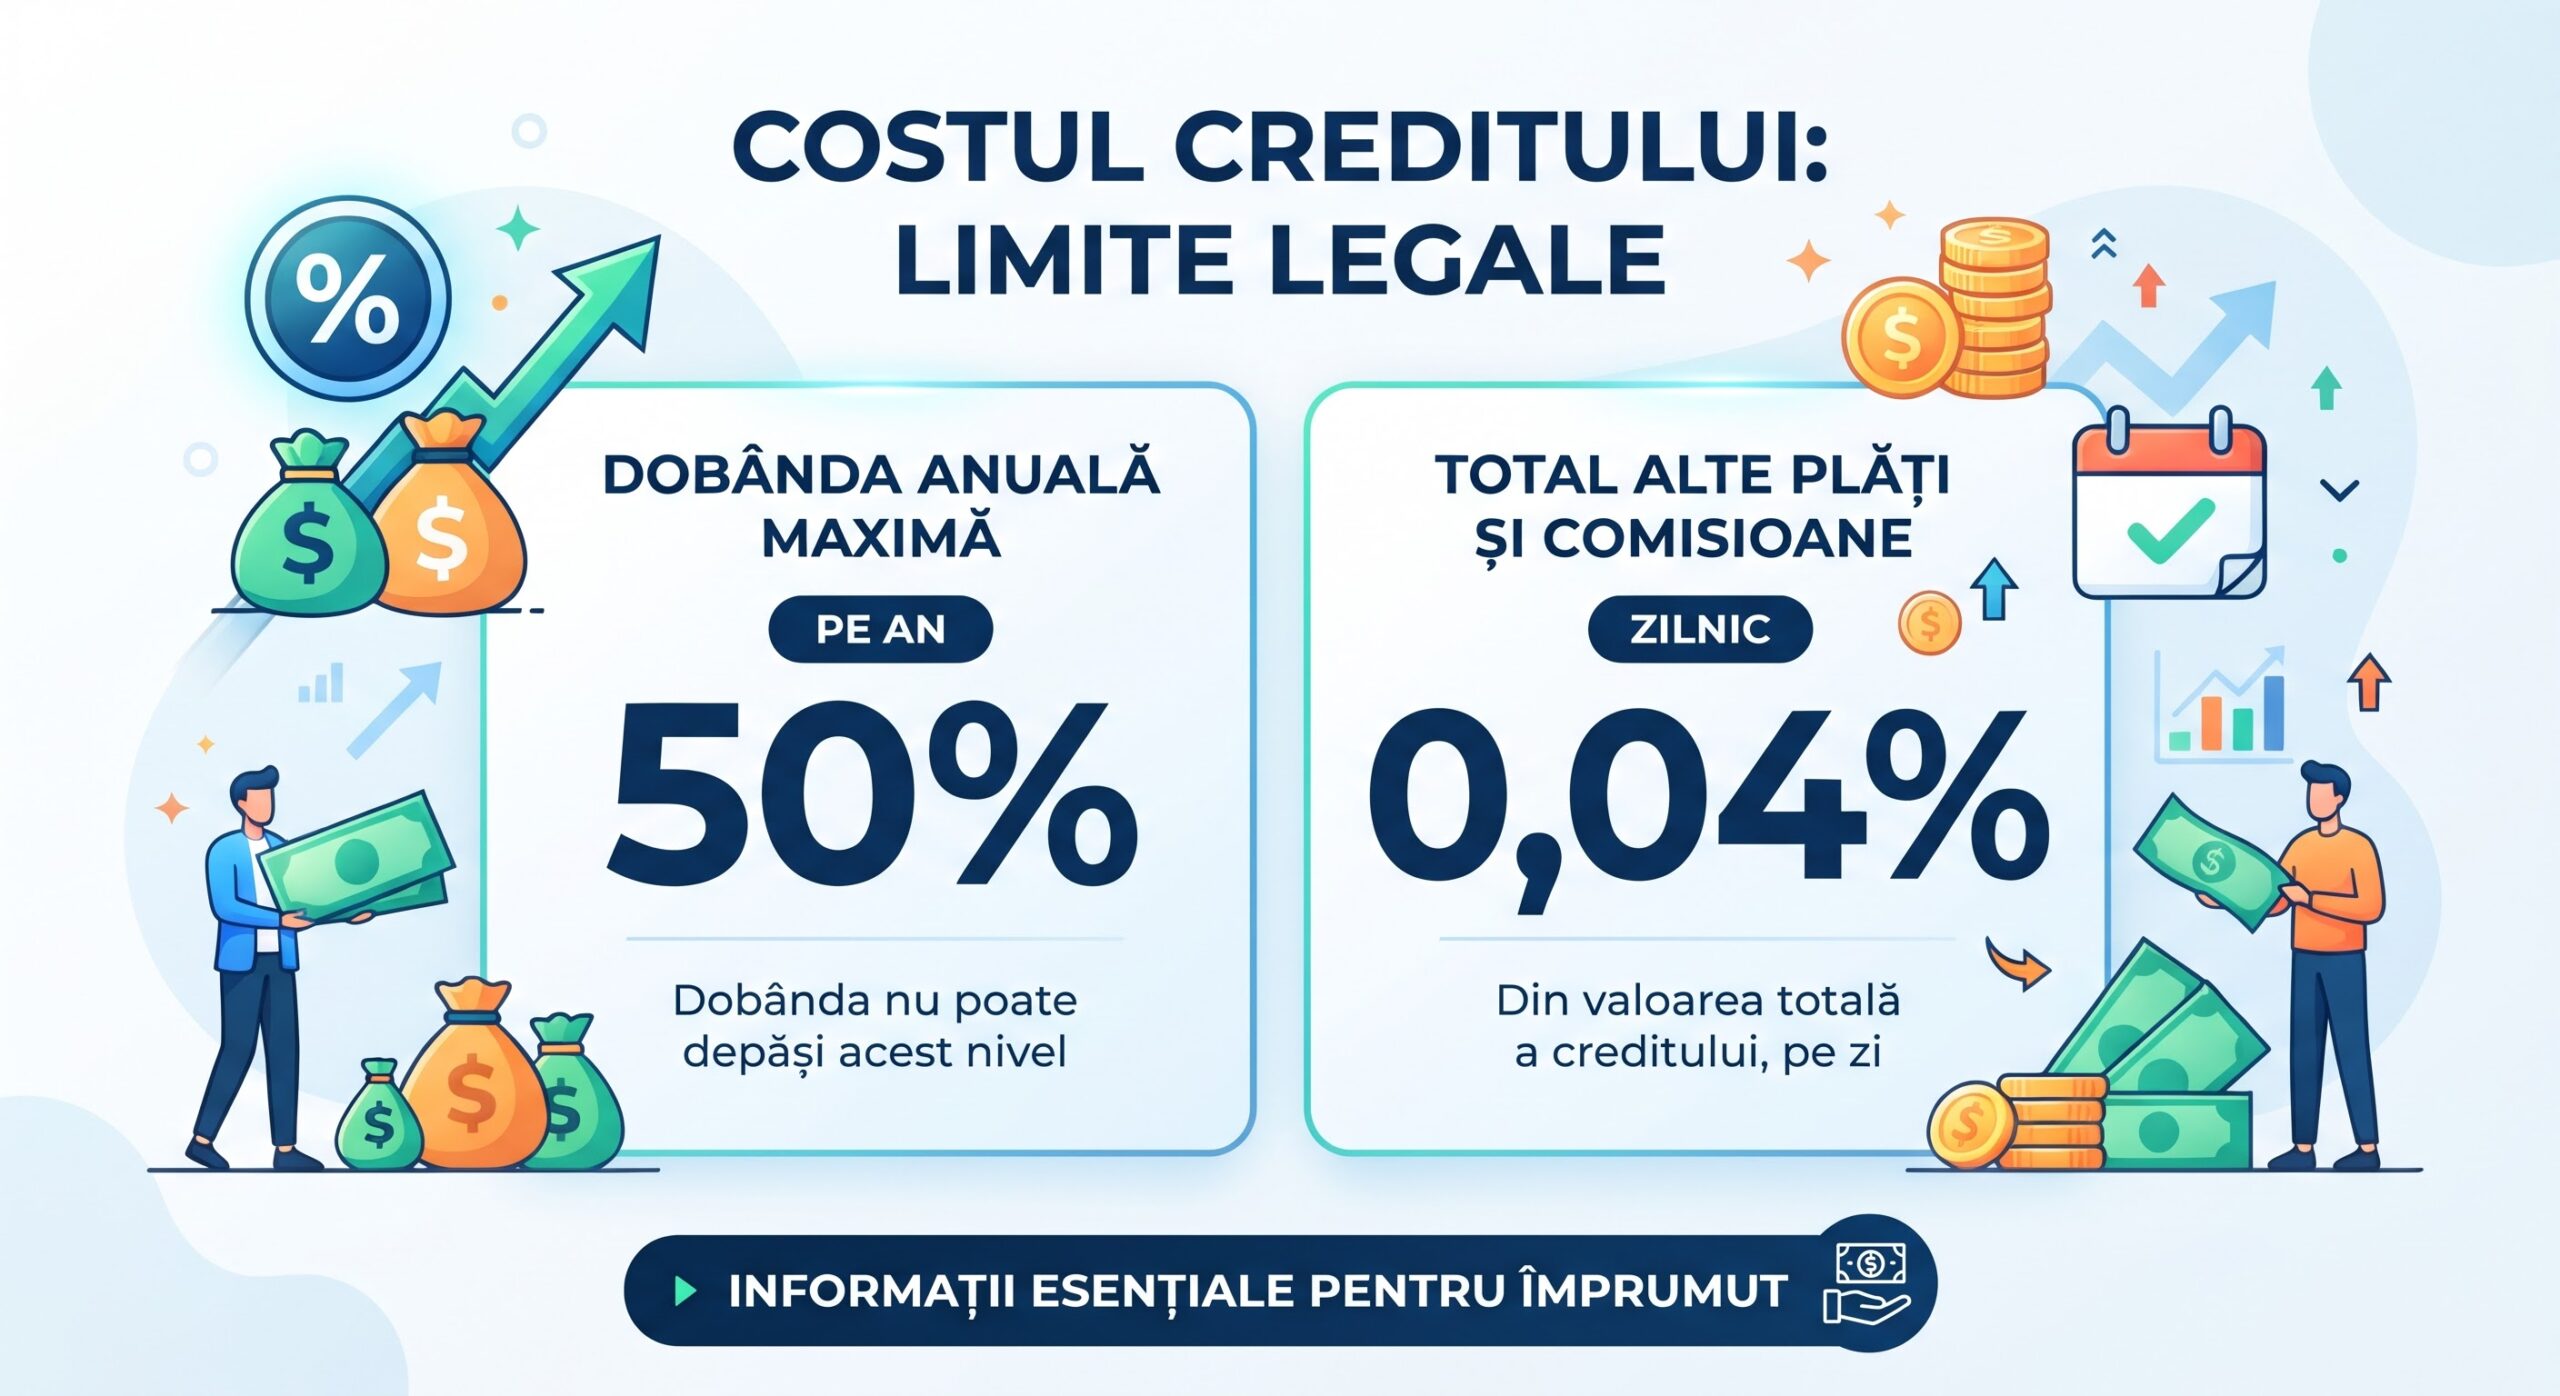
Trei, toate în art. 15¹ alin. (1): rata dobânzii anuale nu poate depăși 50%, celelalte plăți nu pot depăși 0,04% pe zi de credit din valoarea totală, iar costul total al creditului nu poate depăși suma debursată — această ultimă limită la creditul negarantat cu imobil locativ.
A treia e cea mai puțin cunoscută și cea mai ușor de verificat singur. Adună tot ce ai plătit peste suma primită: dacă depășește banii pe care i-ai primit efectiv, plafonul e depășit.
Nu. Plafoanele de cost privesc creditele acordate de organizațiile de creditare nebancară, nu creditul bancar. La un credit de la bancă acest plafon nu se aplică în această formă, iar costul rămâne limitat de contract și de celelalte reguli ale legii.
De aici vine o confuzie frecventă: cifra de 50% circulă ca și cum ar fi un plafon general pentru orice credit de consum. Când compari o ofertă bancară cu una de la un creditor nebancar, verifică întâi care regim se aplică, fiindcă de el depinde ce poți contesta.
| Ce | Limita sau consecința | Unde scrie |
|---|---|---|
| Rata dobânzii anuale, credite OCN | maximum 50% | art. 15¹ alin. (1) |
| Celelalte plăți, cumulat | maximum 0,04% pe zi din valoarea totală | art. 15¹ alin. (1) |
| Costul total al creditului negarantat cu imobil locativ | nu poate depăși suma debursată | art. 15¹ alin. (1) |
| Dacă plafoanele sunt depășite | creditorul poate cere doar suma inițială debursată | art. 15¹ alin. (4) |
| Restituirea plăților deja achitate | toate, în afară de principal | art. 15¹ alin. (5) |
| Renunțarea creditorului la sumele peste plafon | se poate, fără act adițional | art. 15¹ alin. (6) |
| Renunțarea după ce a pornit controlul sau ți s-a înregistrat petiția | nu mai e disponibilă | art. 15¹ alin. (8) |
| Acte noi care îți măresc obligațiile după achitarea creditului | 10 zile lucrătoare | art. 15¹ alin. (3) |
| Anunțarea unei majorări a ratei dobânzii | cel puțin 15 zile înainte să se aplice | art. 13 alin. (3) |
| Executarea silită și cesiunea creanței | doar după restanțe de peste 90 de zile | art. 15 alin. (10¹) și (11) |
| Modificarea unilaterală a contractului | restricționată | art. 15 alin. (1) |
| Informarea precontractuală | obligatorie înainte de semnare | art. 5 și art. 6 |
| Conținutul obligatoriu al contractului | enumerat în lege | art. 10 alin. (3) |
| Exemplul reprezentativ în publicitate | obligatoriu | art. 4 |
| Înregistrarea reclamației de către creditor | obligatorie | art. 24 alin. (3) |
Da, dar numai într-o anumită fereastră de timp, și aici se câștigă sau se pierde dosarul. Art. 15¹ alin. (6) îi permite creditorului să te anunțe oricând că renunță la sumele care depășesc limitele, fără act adițional — iar art. 15¹ alin. (8) îi ia acest drept dacă autoritatea de supraveghere a început deja un control, a acționat pe petiția unui consumator sau a emis anterior o decizie în acest sens.
Consecința practică e simplă. Dacă îl anunți întâi pe creditor că ai observat depășirea, el renunță la surplus, închide problema și nu mai datorează restituirea. Dacă depui întâi petiția la autoritate, fereastra se închide și rămâne consecința din alin. (4) și (5). Ordinea pașilor valorează, în bani, mai mult decât orice argument.
Legea interzice introducerea de comisioane noi după semnare și majorarea costurilor stabilite la momentul semnării. Interzice și comisionul de retragere, precum și perceperea unei taxe pentru mutarea unei date de scadență cu până la 30 de zile.
Ultima e cea mai des încălcată în practică și cea mai ușor de verificat. Dacă ai cerut să muți scadența cu două săptămâni și ți s-a perceput o taxă, aceea nu se datorează.
Creditorul nu poate să vină imediat cu acte care îți măresc obligațiile. Art. 15¹ alin. (3) prevede un termen de 10 zile lucrătoare după ce consumatorul a achitat creditul, în care actele noi ce sporesc obligațiile nu sunt admise.
E prevederea care contează când, după ce ai închis creditul, apare o notificare despre „diferențe” sau „penalități reziduale”. Verifică întâi data achitării integrale și data actului.
Ai dreptul să rambursezi creditul integral sau parțial oricând, iar atunci ți se reduce costul total al creditului. Creditorul poate cere o compensație doar în perioada în care rata dobânzii e fixă, iar compensația trebuie să fie rezonabilă și justificată obiectiv.
Plafoanele compensației sunt două: 1% din suma rambursată anticipat, dacă până la data convenită de încetare a contractului rămâne mai mult de un an, și 0,5% dacă rămâne un an sau mai puțin. Pe o rată variabilă, compensația nu se percepe.
O rată variabilă se compune dintr-un indice de referință plus o marjă fixă, iar metoda de calcul trebuie să fie indicată în contract. Marja rămâne fixă pe durata contractului; se mișcă doar indicele.
De aceea un contract care spune doar „rata se poate modifica” fără să arate indicele și marja nu îți permite să verifici nimic. Lipsa metodei de calcul e în sine un motiv de discuție juridică.
Nu. Art. 15 alin. (1) restricționează modificarea unilaterală, iar legea interzice clauzele care i-ar permite creditorului să schimbe condițiile contractului fără un act adițional acceptat de consumator.
Asta înseamnă că o notificare prin care ți se comunică o majorare nu e un acord. Dacă nu ai semnat un act adițional, condiția veche rămâne cea aplicabilă.
Cu cel puțin 15 zile înainte ca modificarea să se aplice, potrivit art. 13 alin. (3). Termenul există ca să ai timp să reacționezi, nu ca să afli din extrasul de cont că rata a crescut.
Dacă rata ți-a crescut fără anunț în acest termen, ai un argument concret, nu o nemulțumire. Verifică data notificării față de data de la care s-a aplicat noua rată.
Informația precontractuală necesară ca să poți compara ofertele, cerută de art. 5 și art. 6. Printre elementele enumerate acolo intră variațiile ratei dobânzii și graficul plăților — adică exact ce îți trebuie ca să pui două oferte una lângă alta.
În practică aici se pierde cel mai mult. Dacă ai primit toate hârtiile în ziua semnării și nu ai avut timp să le citești, asta are relevanță juridică atunci când contești costul.
Ai un termen de 14 zile calendaristice ca să te retragi din contractul de credit, fără să fie nevoie să motivezi decizia. Termenul curge de la data încheierii contractului.
E cel mai puternic drept din toată legea și cel mai rar folosit, pentru că majoritatea oamenilor află de el după ce a expirat. Dacă ești în primele două săptămâni de la semnare, asta e prima întrebare de pus.
Doar după ce restanțele depășesc 90 de zile: art. 15 alin. (10¹) și (11) condiționează de acest termen atât executarea silită, cât și cesiunea creanței către altcineva. Până atunci, presiunea de plată nu se poate transforma în executare.
E prevederea utilă dacă ai primit deja apeluri sau o notificare de la o firmă de colectare. Prima verificare e câte zile de restanță existau efectiv la data la care creanța a fost cesionată sau la care a pornit executarea.
Informația standard din publicitate trebuie să fie clară și însoțită de un exemplu reprezentativ, cerut de art. 4, care include rata dobânzii, valoarea totală a creditului și dobânda anuală efectivă, adică DAE. DAE e singura cifră care permite comparația între două oferte.
Când o reclamă arată doar rata lunară sau doar suma ratei, nu poți compara nimic. Cere DAE înainte de orice discuție despre cât costă.
Sub numărul 202 există două legi diferite în Republica Moldova, și ele se confundă frecvent. Legea nr. 202 din 12.07.2013 reglementează contractele de credit pentru consumatori, adică tot ce ai citit mai sus; Legea nr. 202 din 06.10.2017 privind activitatea băncilor, în vigoare din 1 ianuarie 2018, reglementează autorizarea, funcționarea și supravegherea prudențială a băncilor.
Dacă problema ta ține de contractul tău de credit, de dobândă sau de comisioane, legea care te interesează e cea din 2013. Cea din 2017 se adresează băncilor ca instituții, iar autoritatea competentă acolo e Banca Națională a Moldovei, nu tu ca client.
Comisia Națională a Pieței Financiare supraveghează creditorii nebancari și aplicarea cadrului privind creditele de consum; pentru bănci, autoritatea prudențială e Banca Națională a Moldovei. Pe pagina CNPF dedicată creditării găsești informația pentru consumatori.
Creditorul e obligat prin art. 24 alin. (3) să primească și să înregistreze reclamația ta, iar înregistrarea e dovada de la care pornești. CNPF a pregătit și un proiect de lege nouă pentru creditele de consum, care ar înlocui Legea 202/2013, dar el nu e adoptat și până atunci se aplică regulile de mai sus.
Când suma plăților pare să depășească banii primiți, fiindcă atunci nu mai discutăm de recalculare, ci de restituire. Și înainte de a-i scrie creditorului, pentru că o notificare trimisă lui îi deschide fereastra de renunțare din alin. (6) și îți închide dreptul la restituire.
Consultația simplă costă 500 de lei. Consultația complexă, cu analiza documentelor, costă 700 de lei și include 5 zile de suport pe chat. Programul este zilnic, luni–duminică, între 08:00 și 19:00; solicitările urgente între 19:00 și 08:00 se tarifează cu 700 de lei. Plata se face prin card, cu link trimis în chat. Despre cum se formează onorariile pe celelalte tipuri de cauze am scris separat, în articolul despre cât costă un avocat în Moldova. Ce cuprinde serviciul vezi pe pagina cereri și consultanță juridică, iar dacă ai deja un executor pe cap, pagina despre executare silită și datorii.
Deschide chatul și trimite contractul de credit și graficul de rambursare. Consultația are preț afișat și se desfășoară online, fără deplasare.
Despre autor
Avocat licențiat din 2018, cu peste 1800 de consultanțe oferite online clienților din Moldova și din diaspora. Mai multe pe pagina Despre avocat.